En bref
- La foudre qui provoque un incendie relève de la garantie incendie de votre MRP.
- Les appareils grillés par une surtension (foudre à distance, réseau) relèvent de la garantie dommages électriques, souvent optionnelle.
- Une surtension n'est pas une catastrophe naturelle : inutile d'attendre un arrêté.
- L'assureur peut exiger un diagnostic écrit du réparateur et, parfois, une attestation de foudroiement.
- Si le réseau électrique est en cause, un recours est possible contre son gestionnaire, par l'assureur ou par vous-même.
Foudre, surtension, court-circuit : trois sinistres différents
Dans le langage courant, on dit « l'orage a tout grillé ». Pour l'assureur, la cause compte. La foudre qui frappe le bâtiment et déclenche un incendie relève de la garantie incendie : l'assureur répond alors des dommages causés par l'embrasement ou la combustion (article L122-1 du Code des assurances). Voyez ce que couvre la garantie incendie et explosion.
Beaucoup plus fréquente, la surtension survient quand la foudre tombe à proximité, sur une ligne ou un poteau, et qu'une pointe de tension parcourt le réseau électrique ou la ligne téléphonique jusqu'à vos appareils. Rien ne brûle, mais les cartes électroniques sont détruites. Or, sans incendie, la garantie incendie ne joue pas : c'est le domaine de la garantie dommages électriques.
Une surtension peut aussi naître du réseau lui-même, sans orage : coupure suivie d'un rétablissement brutal, rupture du neutre, incident sur un transformateur. Là encore, c'est la garantie dommages électriques qui joue, avec un possible recours contre le gestionnaire du réseau. Enfin, le court-circuit interne à un appareil, sans cause extérieure, relève selon les contrats des dommages électriques ou du bris de machine.
À retenir : la foudre n'entre pas dans le régime des catastrophes naturelles, réservé aux dommages « non assurables » causés par l'intensité anormale d'un agent naturel (article L125-1). C'est un risque ordinaire, couvert par votre contrat sans arrêté préalable. Les inondations ou coulées de boue d'un orage violent peuvent, elles, relever de la garantie catastrophe naturelle.
Quelle garantie joue dans votre cas ?
Le tableau ci-dessous résume les situations courantes dans un commerce, un bureau ou un atelier :
| Événement | Garantie concernée |
|---|---|
| Foudre directe avec départ de feu | Garantie incendie de la MRP, qui inclut presque toujours la foudre. |
| Foudre qui endommage la toiture ou une façade sans feu | Garantie incendie, foudre et explosion selon la rédaction du contrat. |
| Appareils détruits par une surtension liée à l'orage | Garantie dommages électriques, si elle figure au contrat. |
| Surtension due au réseau électrique, sans orage | Garantie dommages électriques, puis recours possible de l'assureur contre le gestionnaire du réseau. |
| Court-circuit dans un appareil sans cause extérieure | Dommages électriques ou bris de machine, selon le contrat ; sinon à votre charge. |
| Denrées perdues après l'arrêt d'un frigo grillé | Extension marchandises sous température dirigée, si souscrite. |
| Arrêt d'activité le temps de remplacer le matériel | Perte d'exploitation, si elle couvre les sinistres électriques. |
| Usure, défaut d'installation, surcharge de prises | Généralement exclu. |
Attention : la garantie dommages électriques n'est pas toujours incluse d'office dans une MRP. Si elle n'apparaît pas dans vos conditions particulières, les appareils grillés par une surtension sans incendie restent à votre charge, sauf recours contre un responsable.
Les limites à connaître avant le sinistre
Même avec la bonne garantie, les mauvaises surprises viennent presque toujours de l'une de ces clauses. Les exclusions doivent figurer en caractères très apparents dans le contrat (article L112-4) : c'est là qu'il faut les chercher.
1 La vétusté appliquée aux appareils
Les appareils électriques se déprécient vite. Sans option valeur à neuf, un ordinateur de cinq ans est indemnisé pour une fraction de son prix de remplacement.
2 Le plafond spécifique
La garantie dommages électriques est souvent plafonnée bien en dessous du capital contenu, parfois par appareil. Comparez ce plafond à la valeur réelle de votre parc.
3 Les biens couverts
Certains contrats limitent la garantie aux installations fixes (tableau, câblage, chauffage) ou aux appareils de moins d'un certain âge. Le matériel informatique peut relever d'une garantie à part.
4 Les composants exclus
Lampes, fusibles, résistances chauffantes ou tubes sont fréquemment exclus, quelle que soit la cause du dommage.
5 La franchise
Elle s'applique sinistre par sinistre. Pour un seul petit appareil, l'indemnisation peut être faible, voire nulle.
Pour comprendre la décote appliquée à vos appareils, lisez notre guide sur la valeur à neuf et la vétusté, et celui sur la franchise.
Pas de garantie dommages électriques dans votre contrat ?
Comparez des offres MRP qui l'incluent, avec un plafond adapté à votre matériel. Réponse personnalisée sous 24 h.
Exemple chiffré : un orage dans une supérette
Prenons une supérette de quartier dont le contrat comprend la garantie dommages électriques, avec une vétusté de 10 % par an plafonnée à 50 % et une franchise de 300 €. Après un orage, trois appareils sont hors service.
Le calcul
- Caisse enregistreuse, 2 ans : remplacement 2 400 €, vétusté 20 %, soit 1 920 €
- Ordinateur de gestion, 6 ans : remplacement 1 200 €, vétusté plafonnée à 50 %, soit 600 €
- Groupe d'une vitrine réfrigérée, réparable : devis 1 500 € (pas de vétusté sur une réparation dans ce contrat)
- Total : 4 020 € − 300 € de franchise = 3 720 € d'indemnité
Les 1 080 € de différence sur la caisse et l'ordinateur restent à la charge du commerçant. Avec une option valeur à neuf, ils auraient été couverts. Sans extension température dirigée, les produits frais perdus ne sont pas indemnisés.
Les démarches après une surtension
Le délai de déclaration est fixé par votre contrat, sans pouvoir être inférieur à cinq jours ouvrés (article L113-2). Un retard ne peut vous priver de garantie que si l'assureur prouve qu'il lui a causé un préjudice. Mais c'est surtout la preuve de la cause qui fait la différence : cinq étapes pour que votre dossier tienne la route.
-
1 Débranchez et ne jetez rien
Coupez l'alimentation des appareils touchés et conservez-les, même hors d'usage. L'assureur ou l'expert peut vouloir les examiner, et un appareil jeté ne prouve plus rien.
-
2 Notez tout, tout de suite
Date, heure de l'orage ou de la coupure, appareils qui se sont arrêtés, disjoncteur ou parafoudre déclenché, voisins touchés. Photographiez le tableau électrique et les appareils.
-
3 Déclarez dans le délai contractuel
Le délai est fixé par votre contrat et ne peut pas être inférieur à 5 jours ouvrés. Listez les appareils touchés avec leur date d'achat.
-
4 Faites établir un diagnostic écrit
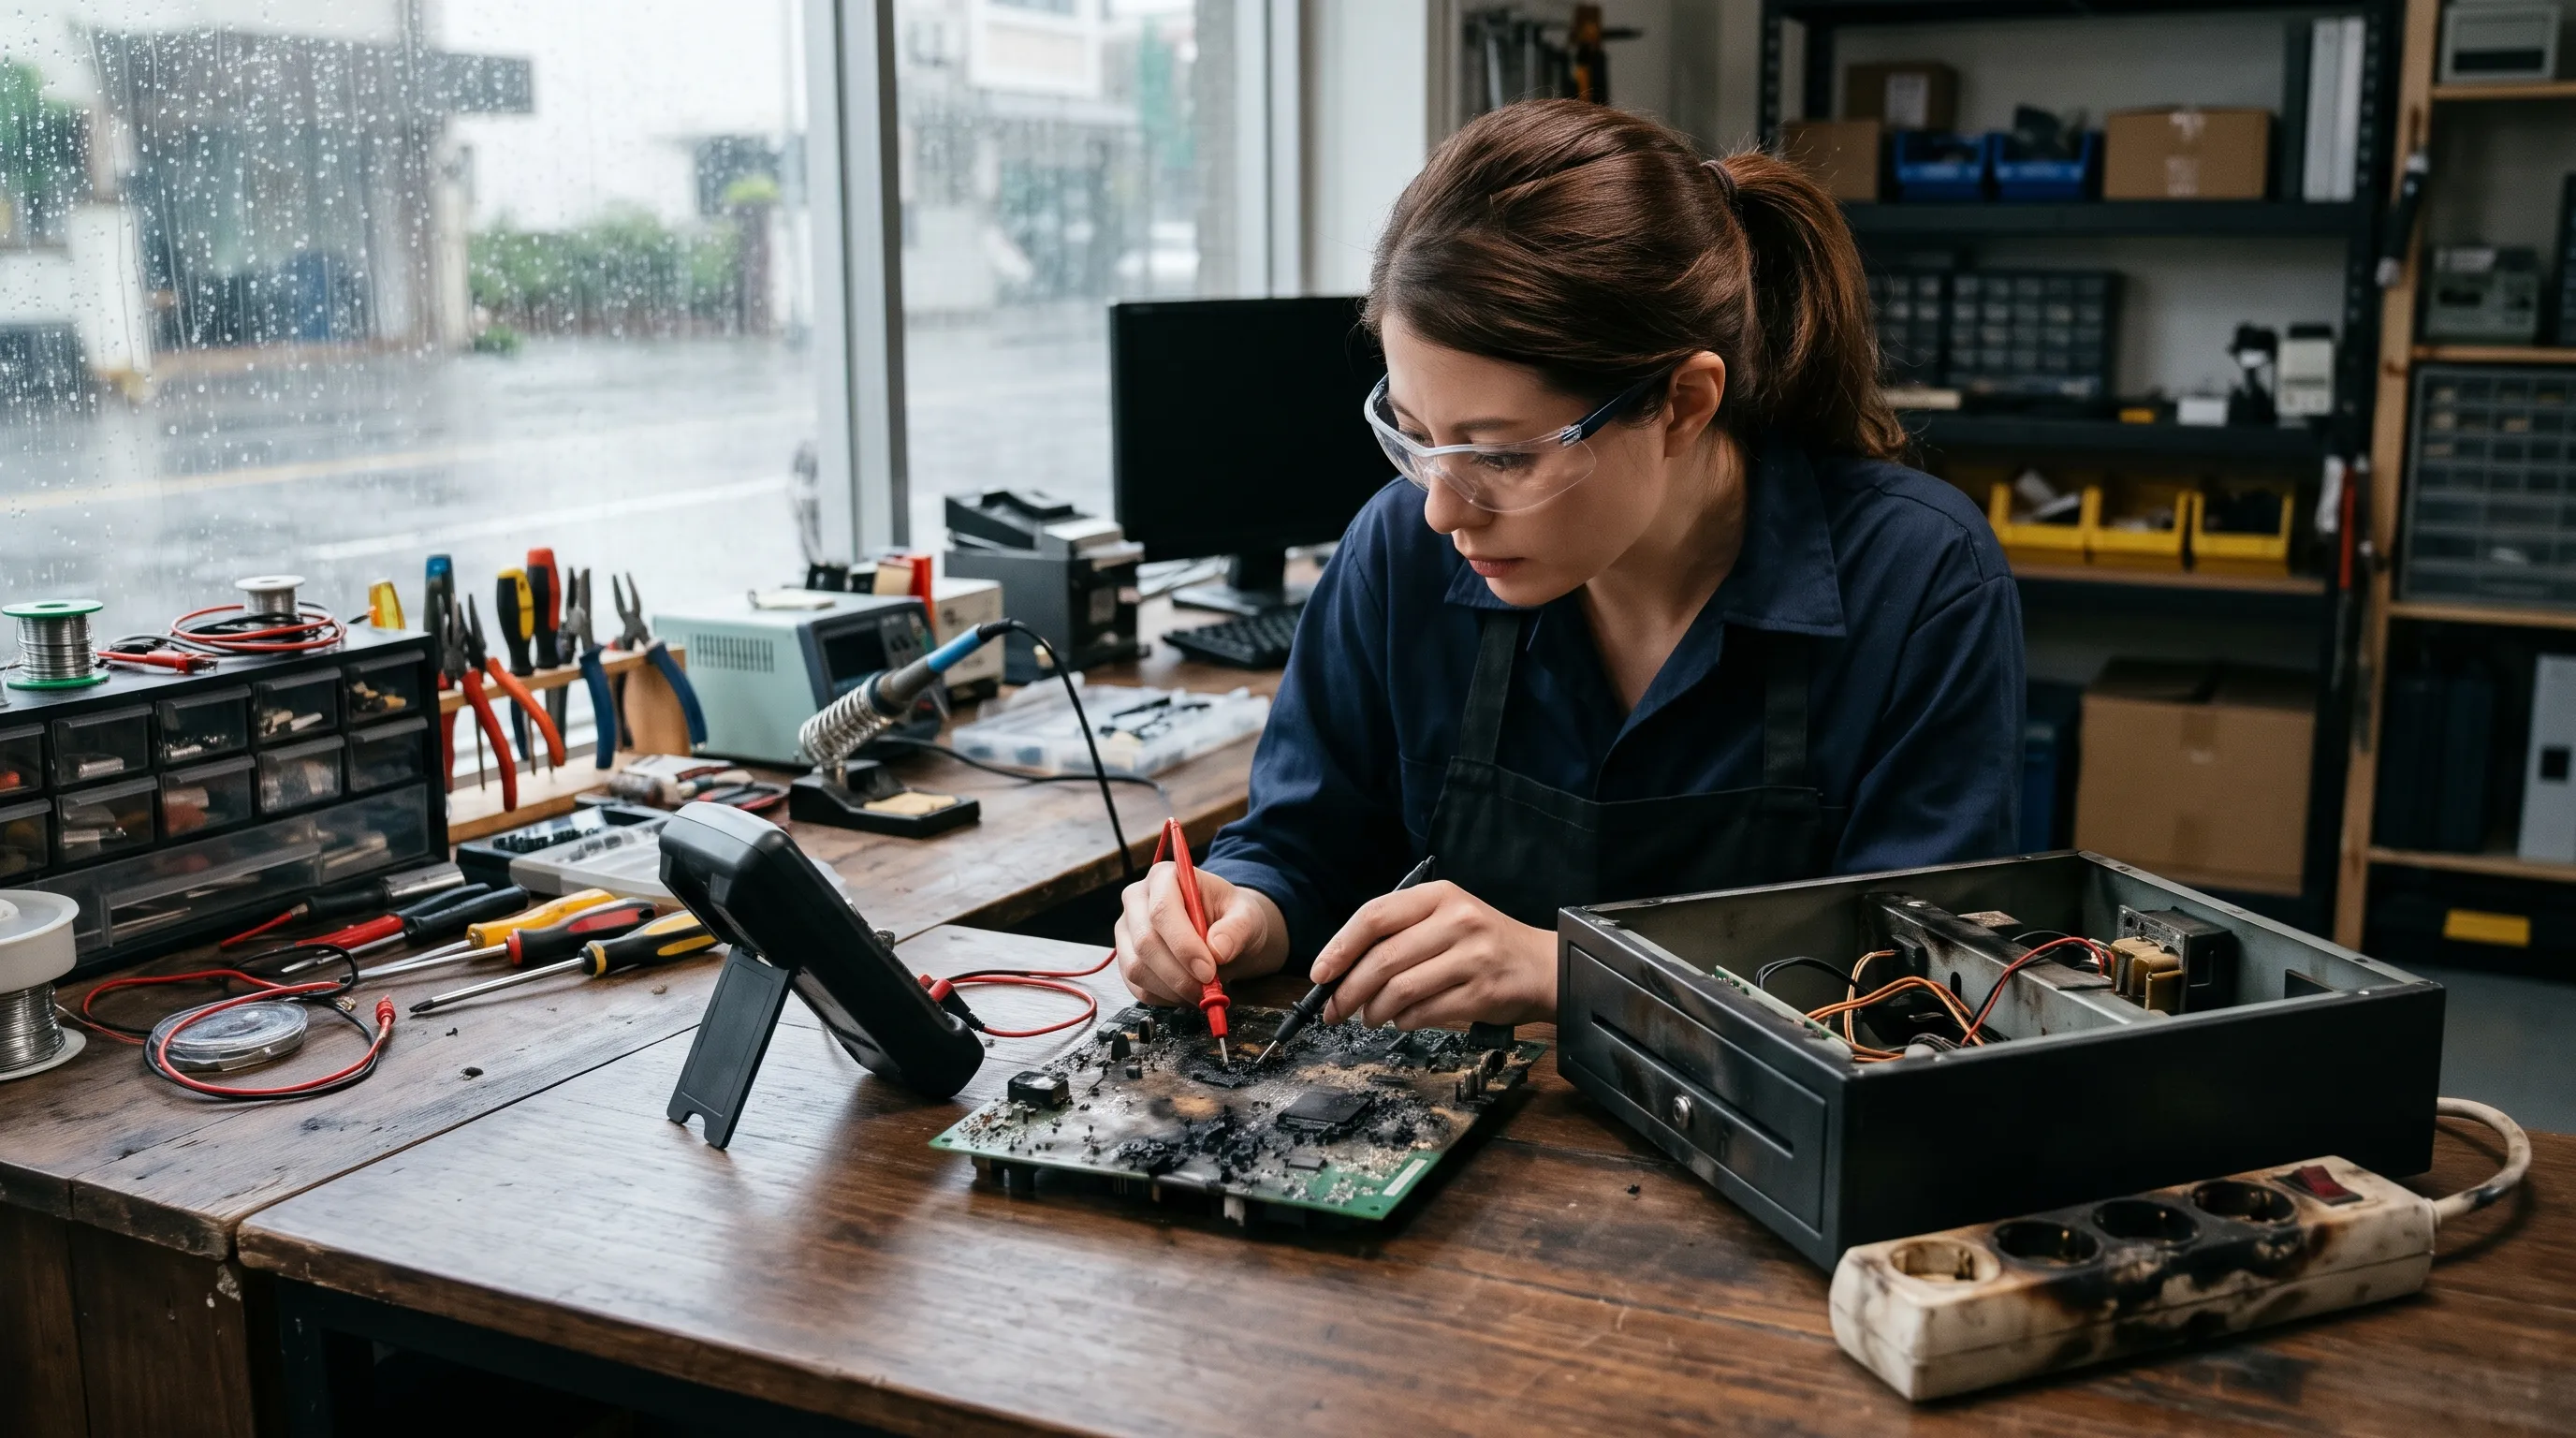
Un réparateur doit attester que la panne résulte d'une surtension et chiffrer la réparation, ou conclure à la non-réparabilité. Sans ce rapport, l'assureur peut retenir une simple panne.
-
5 Réunissez les preuves de l'orage ou de l'incident
Certains assureurs demandent un certificat de foudroiement, délivré par des organismes spécialisés dans la détection de la foudre. Pour un incident réseau, gardez la trace de la coupure signalée.
Le délai à respecter est détaillé dans notre article sur le délai de déclaration d’un sinistre, et les justificatifs dans notre liste des pièces à fournir.
Quand le réseau électrique est en cause : le recours
Pour la loi, l'électricité est un produit (article 1245-2 du Code civil). Une surtension venue du réseau, sans orage, peut donc engager la responsabilité du fait des produits défectueux, qui s'applique aux dommages causés aux autres biens au-delà d'un montant fixé par décret (article 1245-1). L'action se prescrit par trois ans à compter du jour où vous avez connu le dommage, le défaut et le responsable (article 1245-16).
Si vous avez la garantie dommages électriques
Laissez faire votre assureur : après vous avoir indemnisé, il est subrogé dans vos droits et se retourne lui-même contre le responsable (article L121-12 du Code des assurances). Vous pouvez parfois récupérer par ce biais la franchise restée à votre charge : demandez-le.
Si vous n'êtes pas couvert
Adressez une réclamation écrite au gestionnaire du réseau de distribution, directement ou par l'intermédiaire de votre fournisseur d'électricité, avec la date et l'heure de l'incident, la liste des appareils, les diagnostics et les factures. Si plusieurs commerces de la rue ont été touchés au même moment, c'est un indice fort à mentionner. La protection juridique peut vous accompagner si la réclamation est rejetée.
Cas concret
Un salon de coiffure perd deux sèche-cheveux professionnels, la box internet et le terminal de paiement après une coupure suivie d'un retour brutal du courant, un jour sans orage. Trois boutiques voisines signalent des pannes identiques. L'assureur indemnise au titre des dommages électriques, puis exerce son recours contre le gestionnaire du réseau.
Limiter le risque : le parafoudre et les bons réflexes
Un parafoudre installé au tableau électrique et des multiprises parasurtenseurs pour les postes sensibles (caisse, serveur, box) réduisent fortement le risque. La norme d'installation électrique NF C 15‑100 l'impose dans certaines configurations, notamment selon l'exposition locale à la foudre ou lorsque le bâtiment est équipé d'un paratonnerre. Faites vérifier ce point par un électricien, surtout si votre local est alimenté par une ligne aérienne.
En période d'orage annoncé, débrancher les équipements non indispensables reste le moyen le plus sûr, y compris le câble de la box. Pensez aussi à la sauvegarde régulière des données hors du local : l'assurance rembourse un ordinateur, rarement la reconstitution de vos fichiers. Un onduleur protège en plus le serveur ou la caisse des micro-coupures.
Enfin, signalez à votre assureur l'installation d'un parafoudre : certains contrats en tiennent compte, ou en font une condition de garantie pour le matériel électronique. Une installation mal entretenue, à l'inverse, peut fonder une exclusion, comme le rappelle notre article sur les obligations de prévention de la MRP.
Questions fréquentes sur la surtension et la foudre
La foudre est-elle une catastrophe naturelle ?
Non. La foudre est un risque assurable classique, couvert par la garantie incendie (en cas de feu) ou par la garantie dommages électriques (en cas de surtension). Il n'y a pas d'arrêté de catastrophe naturelle à attendre pour déclarer le sinistre.
Mon assureur peut-il exiger une preuve de l'orage ?
Il peut demander des éléments établissant la cause du dommage : diagnostic du réparateur, et parfois un certificat de foudroiement indiquant les impacts de foudre relevés près de votre adresse à la date du sinistre. Gardez une trace précise de la date et de l'heure.
Que faire si la surtension vient du réseau électrique ?
Déclarez le sinistre à votre assureur, qui vous indemnise selon votre contrat puis peut se retourner contre le gestionnaire du réseau. Sans garantie dommages électriques, adressez vous-même une réclamation écrite au gestionnaire du réseau de distribution, directement ou par l'intermédiaire de votre fournisseur.
Les données perdues sont-elles indemnisées ?
Rarement dans une MRP de base. La reconstitution des données relève le plus souvent d'une garantie spécifique (informatique ou cyber). Une sauvegarde externe régulière reste la meilleure protection.
Mon frigo a grillé et les denrées sont perdues : suis-je couvert ?
Le frigo relève des dommages électriques. Les denrées perdues ne sont prises en charge que si vous avez souscrit l'extension marchandises sous température dirigée. Photographiez les produits et conservez les factures d'achat.
Puis-je faire réparer avant le passage de l'expert ?
Pour un dommage limité, l'assureur peut vous autoriser à faire réparer sur devis. Demandez toujours son accord écrit avant d'engager les travaux, et conservez les pièces remplacées.
Le parafoudre est-il obligatoire dans un local professionnel ?
La norme d'installation électrique NF C 15‑100 l'impose dans certaines configurations, notamment selon l'exposition locale à la foudre ou en présence d'un paratonnerre. Certains contrats en font aussi une condition de garantie pour le matériel électronique : lisez vos conditions particulières.
Pour aller plus loin
- →Vérifiez ce que couvre la garantie incendie et explosion de votre MRP.
- →Distinguez les événements relevant de la garantie catastrophe naturelle.
- →Préparez votre dossier avec la liste des pièces justificatives après un sinistre.