En bref
- La MRP de base couvre vos machines contre l'incendie, le vol ou le dégât des eaux, pas contre la casse accidentelle ou la panne d'origine interne.
- Le bris de machine prend en charge la casse soudaine et imprévue : chute, erreur de manipulation, défaut interne, court-circuit.
- L'usure, le défaut d'entretien et ce que doit le fabricant ou le vendeur restent exclus.
- Les denrées perdues et l'arrêt d'activité ne sont couverts qu'avec des extensions dédiées (température dirigée, perte d'exploitation après bris).
- Elle se justifie si une machine est indispensable à votre chiffre d'affaires et coûteuse à remplacer.
Le trou de garantie que beaucoup découvrent trop tard
Une multirisque professionnelle protège vos biens contre des événements extérieurs : incendie, explosion, dégât des eaux, vol, tempête. Si votre four brûle dans un incendie, il est couvert par la garantie incendie et explosion. S'il tombe en panne parce qu'une résistance a cédé ou qu'un salarié l'a mal manipulé, il ne l'est pas, sauf garantie spécifique.
C'est tout l'objet du bris de machine : couvrir les dommages matériels soudains et accidentels qui naissent de la machine elle-même ou de son utilisation, qu'elle soit en marche, à l'arrêt, ou en cours de nettoyage ou de déplacement dans le local. Pour un restaurant, une boulangerie, un cabinet dentaire ou un atelier, ces équipements représentent souvent la plus grosse part de la valeur du contenu.
Le risque n'est pas seulement la facture de réparation. Une machine à l'arrêt, c'est une activité ralentie ou stoppée, et une perte d’exploitation que l'assureur n'indemnise que si le dommage d'origine est lui-même garanti. Sans bris de machine, la casse et l'arrêt qui en découle restent tous deux à votre charge.
Quelles machines sont concernées dans un local pro ?
La garantie vise les équipements électriques, électroniques et mécaniques nécessaires à l'activité, fixes ou déplaçables à l'intérieur du local. Les contrats les désignent soit par une liste nominative (chaque machine avec sa valeur), soit par un capital global pour l'ensemble du parc. La liste nominative est plus précise ; le capital global évite d'oublier une machine achetée en cours d'année.
Les équipements qui reviennent le plus souvent, selon l'activité :
| Activité | Machines à déclarer |
|---|---|
| Boulangerie, pâtisserie | Four à sole, pétrin, façonneuse, chambre de pousse, vitrine réfrigérée |
| Restaurant, traiteur | Piano de cuisson, four mixte, chambre froide, lave-vaisselle à capot, cellule de refroidissement |
| Boucherie, supérette | Chambre froide, meubles frigorifiques, trancheuse, scie à os, balance connectée |
| Cabinet dentaire ou médical | Fauteuil, radiographie, autoclave, compresseur, échographe |
| Atelier, artisan | Presse, tour, machine à commande numérique, compresseur, poste de soudure |
| Laverie, pressing | Lave-linge et séchoirs professionnels, presse à repasser, chaudière vapeur |
| Salon de coiffure ou d'esthétique | Bacs de lavage motorisés, appareils de soin, laser, cabine UV |
Les véhicules et engins qui circulent hors du local relèvent d'autres contrats. Pour une boulangerie ou un restaurant, le four et le froid concentrent l'essentiel du risque.
Ce que couvre la garantie, et ce qu'elle exclut
Les contrats varient d'un assureur à l'autre, mais la logique est partout la même : l'accident soudain est couvert, la dégradation lente ne l'est pas. Le Code des assurances pose le principe que les pertes dues à un cas fortuit ou à la faute de l'assuré sont à la charge de l'assureur, sauf exclusion « formelle et limitée » prévue au contrat, et jamais en cas de faute intentionnelle (article L113-1). Les exclusions doivent en outre figurer en caractères très apparents (article L112-4).
Les situations les plus fréquentes :
| Situation | Bris de machine |
|---|---|
| Chute ou choc pendant une manipulation | Couvert : c'est le cas type de dommage soudain et accidentel. |
| Erreur de manipulation d'un salarié | Couvert, y compris en cas de maladresse ou de négligence, sauf faute intentionnelle. |
| Défaut interne (pièce qui casse, moteur qui grille) | Couvert si le dommage est soudain, sous réserve des recours contre le fabricant ou le vendeur. |
| Court-circuit, surtension dans la machine | Souvent couvert par le bris de machine ; sinon par la garantie dommages électriques de la MRP. |
| Usure normale, corrosion, entartrage, encrassement | Exclu : c'est de l'entretien, pas un sinistre. |
| Défaut d'entretien ou de maintenance imposée | Exclu, et peut motiver un refus si le contrat impose un entretien régulier. |
| Pièces d'usure (courroies, lames, lampes, outils) | Exclu quelle que soit la cause, sauf si elles sont abîmées en même temps qu'une pièce garantie. |
| Denrées perdues après une panne de froid | Uniquement avec l'extension « marchandises sous température dirigée ». |
À vérifier : la liste des pièces exclues quelle que soit la cause (outils interchangeables, courroies, lampes, fluides, revêtements) et les conditions d'entretien imposées. Une clause d'exclusion rédigée de façon floue ou noyée dans le texte peut être contestée.
Constructeur, maintenance, assureur : qui paie quoi ?
Avant de souscrire, il faut savoir ce que d'autres doivent déjà. Le vendeur répond des défauts cachés qui rendent la machine impropre à son usage (article 1641 du Code civil), et l'action doit être engagée dans les deux ans de la découverte du vice (article 1648). La garantie commerciale du fabricant, elle, dépend de ce qu'il a promis par écrit.
Le bris de machine n'efface pas ces recours : si l'assureur vous indemnise, il peut se retourner contre le fabricant ou le vendeur responsable (article L121-12 du Code des assurances).
| Situation | Qui prend en charge |
|---|---|
| Machine neuve qui casse à cause d'un défaut de fabrication | Le vendeur ou le fabricant (garantie contractuelle, puis garantie des vices cachés) |
| Machine sous contrat de maintenance « pièces et main-d'œuvre » | Le prestataire, dans les limites du contrat (la casse accidentelle est souvent exclue) |
| Machine louée ou en crédit-bail | Le loueur l'assure parfois et refacture la prime ; sinon le contrat vous impose de l'assurer |
| Machine détruite par un incendie ou un dégât des eaux | La MRP, au titre des garanties incendie ou dégât des eaux |
| Machine cassée par une chute, une erreur ou un défaut interne | La garantie bris de machine, si elle a été souscrite |
Plusieurs contrats sur la même machine ? C'est permis, à condition de prévenir chaque assureur de l'existence des autres (article L121-4). Sans fraude, chaque contrat joue dans ses limites, et vous ne pouvez pas être indemnisé au-delà du dommage réel.
Vos machines pèsent lourd dans votre chiffre d'affaires ?
Comparez des offres MRP avec et sans bris de machine, adaptées à votre parc d'équipements. Réponse personnalisée sous 24 h.
Quatre questions pour décider
La garantie a un coût, qui dépend de la valeur et de la nature des machines déclarées. Avant de l'ajouter, posez-vous ces quatre questions :
1 Une panne arrête-t-elle votre activité ?
Si un seul équipement conditionne votre chiffre d'affaires (four à pain, chambre froide, fauteuil dentaire, machine à commande numérique), la garantie est presque toujours rentable : quelques jours d'arrêt coûtent plus cher qu'une année de prime.
2 Combien coûte le remplacement ?
Additionnez la valeur à neuf de vos machines. Au-delà de quelques milliers d'euros d'équipements critiques, une casse non couverte pèse lourd sur la trésorerie, surtout si le remplacement doit être immédiat.
3 Disposez-vous déjà d'un contrat de maintenance ?
Certains contrats de maintenance ou de location incluent la casse. Vérifiez-le pour ne pas payer deux fois le même risque, et déclarez à chaque assureur l'existence des autres contrats.
4 Vos machines sont-elles récentes ?
Une machine sous garantie constructeur est couverte contre les défauts de fabrication, pas contre la casse accidentelle. Les deux protections se complètent plus qu'elles ne se remplacent.
Le bon réflexe : tenez une liste de vos équipements avec leur date d'achat, leur valeur et leur numéro de série, et conservez les factures. C'est elle qui fixera l'indemnisation, et elle sert aussi pour la garantie vol.
Comment l'indemnisation est calculée
Si la machine est réparable, l'assureur prend en charge les frais de réparation : pièces, main-d'œuvre, déplacement du technicien, parfois le transport chez le réparateur. Si elle ne l'est pas, ou si la réparation coûte plus cher que la machine, il indemnise sa valeur de remplacement.
L'assurance de biens reste un contrat d'indemnité : l'assureur ne peut pas verser plus que la valeur de la machine au jour du sinistre (article L121-1). Cette valeur dépend du contrat : valeur à neuf pendant les premières années, puis application d'un coefficient de vétusté. Notre guide sur la valeur à neuf et la vétusté détaille ces mécanismes. Une franchise spécifique, souvent plus élevée que celle de la MRP, reste à votre charge.
Enfin, déclarez des capitaux cohérents : si la valeur réelle de votre parc dépasse la somme garantie, vous restez votre propre assureur pour l'excédent (article L121-5). C'est la règle proportionnelle, qui réduit l'indemnité dans la même proportion.
Exemple chiffré
- Four mixte d'un restaurant, acheté 14 000 € il y a 4 ans : carte de puissance et ventilateur détruits
- Devis de réparation : 3 800 € (pièces et main-d'œuvre)
- Contrat en valeur à neuf les 5 premières années, franchise bris de machine : 450 €
- Indemnité : 3 800 − 450 = 3 350 €
Sans la garantie, les 3 800 € de réparation étaient à payer en totalité, plus les jours de fermeture partielle de la cuisine.
L'arrêt d'activité et les denrées perdues
La garantie bris de machine indemnise la machine, pas ce que sa panne vous fait perdre. Deux extensions complètent le dispositif :
Les marchandises sous température dirigée
Pour une boucherie, un traiteur ou une supérette, la panne d'une chambre froide un samedi soir peut coûter plus cher que la réparation du groupe frigorifique. L'extension couvre les denrées avariées, souvent à condition qu'une alarme de température soit installée et que l'appareil soit entretenu. Évaluez ce stock comme le reste : notre article sur le stock de marchandises explique comment.
La perte d'exploitation après bris de machine
Elle compense la marge perdue et les frais qui continuent de courir pendant l'arrêt. Elle prévoit en général un délai de carence (les premiers jours d'arrêt ne sont pas indemnisés) et une durée maximale d'indemnisation. Pour une machine dont le délai de livraison se compte en semaines, c'est souvent l'extension qui pèse le plus. La garantie perte d'exploitation détaille son fonctionnement.
En cas de casse : la marche à suivre
Le jour de la casse, quelques réflexes évitent de compromettre la prise en charge. Le délai de déclaration est fixé par le contrat mais ne peut pas être inférieur à cinq jours ouvrés (article L113-2) ; la déchéance pour retard ne peut vous être opposée que si l'assureur prouve qu'il en a subi un préjudice.
-
1 Arrêtez la machine et sécurisez
Ne tentez pas de la remettre en route ni de la démonter : vous pourriez aggraver le dommage, et l'assureur peut réduire l'indemnité si l'aggravation vient de vous. Coupez l'alimentation et isolez la zone.
-
2 Déclarez dans le délai du contrat
Le contrat fixe le délai, qui ne peut pas être inférieur à 5 jours ouvrés. Décrivez précisément les circonstances : heure, opération en cours, personne aux commandes, bruit ou odeur constatés.
-
3 Faites établir un diagnostic écrit
Un devis de réparation ou un rapport de non-réparabilité d'un technicien est la pièce centrale du dossier. Il doit indiquer la cause probable de la casse.
-
4 Conservez la machine et les pièces
Ne jetez rien avant l'accord de l'assureur ou le passage de l'expert, même une pièce remplacée en urgence. Photographiez la machine avant toute intervention.
-
5 Réunissez les justificatifs
Facture d'achat, carnet ou contrat d'entretien, dernières interventions du technicien : ils prouvent la valeur de la machine et l'absence de défaut d'entretien.
Cas concret
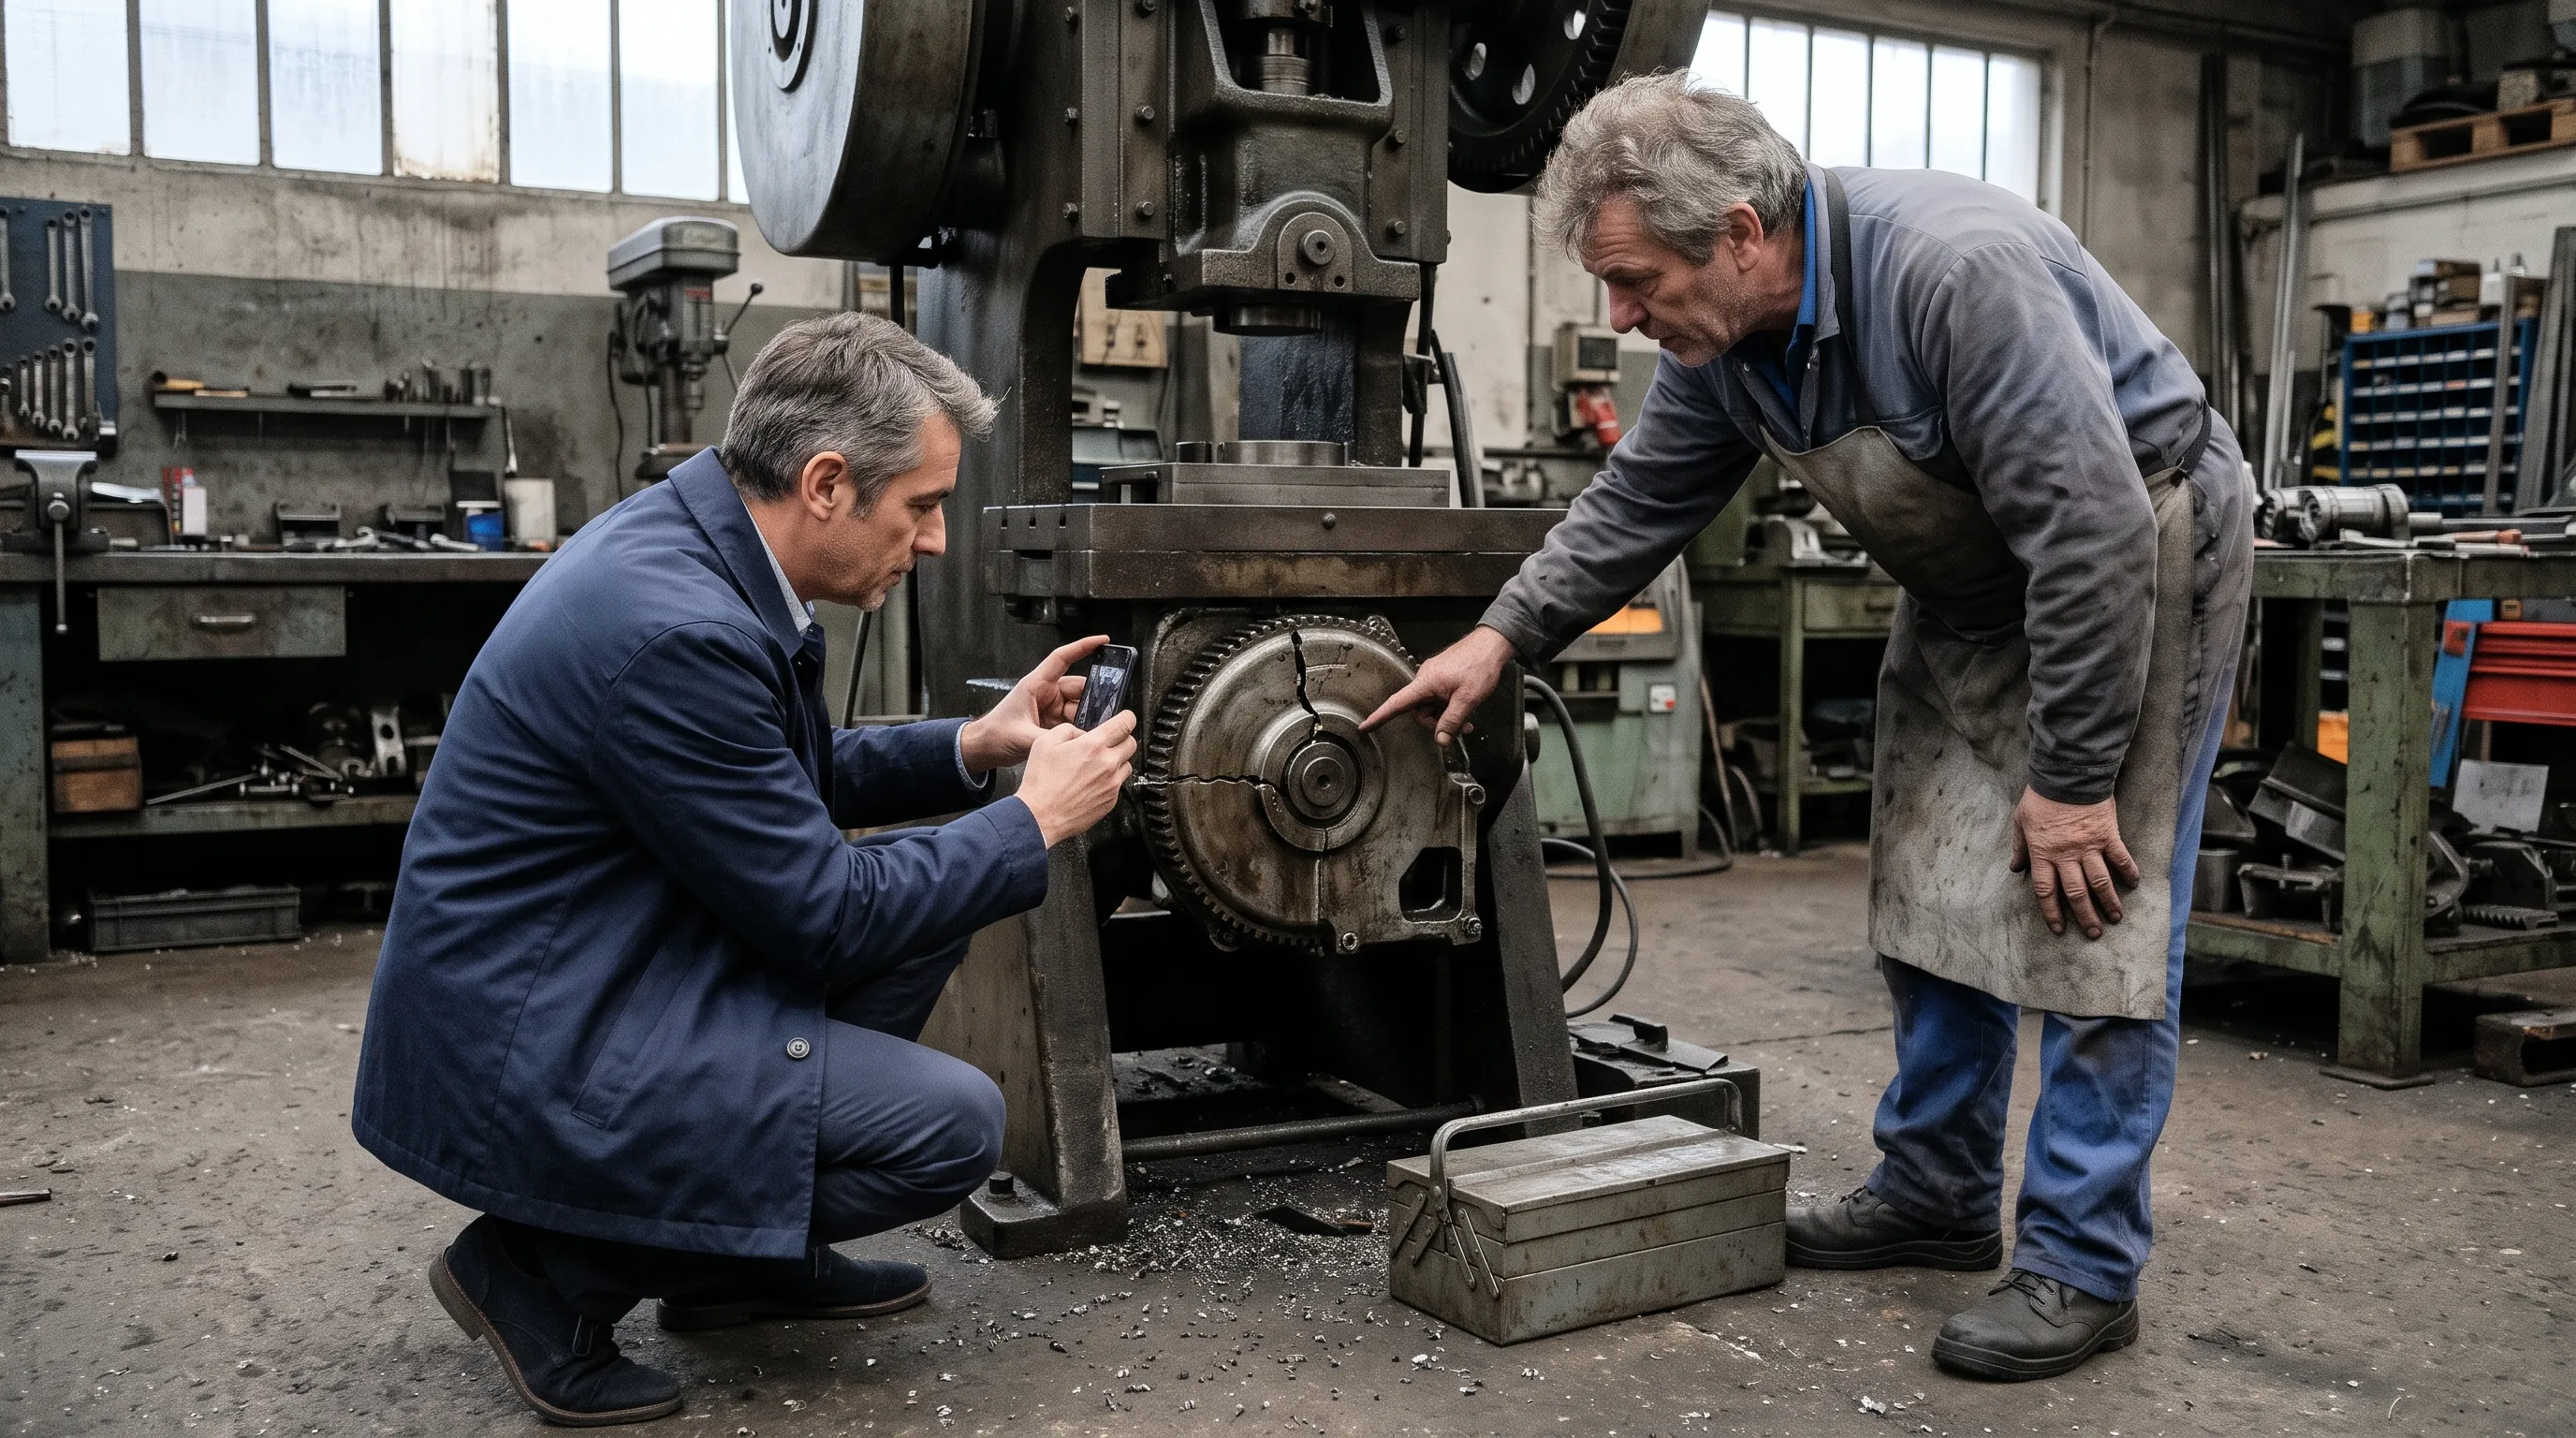
Dans un atelier de mécanique, l'engrenage d'une presse éclate pendant une opération courante. L'artisan coupe la machine, la photographie et déclare le sinistre le lendemain. L'expert constate une fissure ancienne du carter, invisible sans démontage, et non un défaut d'entretien : la casse est prise en charge, et l'assureur se réserve un recours contre le fabricant.
Pour la suite du dossier, voyez le rôle de l'expert après un sinistre et notre liste des pièces justificatives.
Questions fréquentes sur le bris de machine
La MRP couvre-t-elle la panne d'une machine ?
Pas en principe. La MRP de base couvre les machines contre des événements extérieurs (incendie, dégât des eaux, vol). La casse accidentelle ou la panne d'origine interne relève d'une garantie bris de machine, généralement proposée en option.
La perte de marchandises dans une chambre froide est-elle couverte ?
Seulement si votre contrat comporte l'extension marchandises sous température dirigée. Elle indemnise les denrées perdues à la suite d'une panne de l'installation frigorifique, parfois à condition qu'une alarme de température soit en place et que la machine soit entretenue.
Le matériel informatique entre-t-il dans le bris de machine ?
Cela dépend des contrats. Certains l'intègrent, d'autres le traitent dans une garantie distincte de type « tous risques informatique ». Vérifiez dans quelle garantie figurent vos ordinateurs, caisses et terminaux de paiement.
Une machine en location ou en crédit-bail est-elle concernée ?
Oui, si vous en avez la garde : le contrat de location vous impose souvent de l'assurer. Déclarez-la à votre assureur et vérifiez que le loueur n'a pas déjà souscrit une couverture refacturée dans vos loyers.
Une casse due au défaut d'entretien est-elle indemnisée ?
Non. L'usure et le défaut d'entretien sont exclus. Conservez les justificatifs d'entretien ou de maintenance : en cas de sinistre, ils permettent de démontrer que la casse est accidentelle.
La garantie bris de machine couvre-t-elle la perte d'exploitation ?
Pas directement. La perte de chiffre d'affaires liée à l'arrêt d'une machine n'est indemnisée que si votre garantie perte d'exploitation s'étend aux sinistres bris de machine. Faites préciser ce point au moment de la souscription.
Une machine d'occasion peut-elle être assurée en bris de machine ?
Oui, mais l'indemnisation tiendra compte de son âge : la plupart des contrats appliquent une vétusté dès l'achat pour une machine d'occasion. Gardez la facture d'achat et, si possible, un rapport d'état établi par le vendeur.
Pour aller plus loin
- →Évaluez correctement votre stock de marchandises en complément de vos machines.
- →Comprenez le calcul de la perte d’exploitation après l'arrêt de votre activité.
- →Comparez les garanties d'une assurance Multirisque Professionnelle.